- TOP
- 会社員のための不動産投資マガジン
- 記事一覧
- 子なし共働き夫婦(DINKs世帯)は貯金だけでなく投資も視野に入れるべき おすすめの運用を紹介
2026.10.20
ベルテックスコラム事務局
子なし共働き夫婦(DINKs世帯)は貯金だけでなく投資も視野に入れるべき おすすめの運用を紹介
- 投資の種類・方法
- 資産形成
- 日本の現状
2025年の日本の出生数は過去最少となっており、結婚しても子を持たず、共働きを選択する若者が増えています。そんな中日本では現在、「異次元の少子化対策」と称して政府が子育て支援に関する様々な政策を議論しています。実際、子の有無によって生涯の支出額は大きく異なり、自身やパートナーが豊かな生活を送るためには、子を持たないことは1つの選択肢となるでしょう。
本記事では、現在増加している子なし共働き夫婦(DINKs世帯)にフォーカスをあて、様々な調査結果をもとにDINKs世帯が考えるべき老後費用、資産形成について解説していきます。
国内の子なし夫婦(DINKs世帯)の割合とは
まずは、本題に入る前の前提として、DINKs世帯の定義と割合を明確にしておきましょう。
DINKsとは
DINKsとは、「Double Income(=共働き) No Kids(子を持たない)」の略で、子を持たない共働き夫婦のことを指します。
しかし、何らかの事情により「望んでいるのに子に恵まれない夫婦」はDINKs世帯には含まれず、本人たちの意思で「子は持たず、生涯二人で歩むことを選択した夫婦」に限ります。
DINKsの割合
現在の日本で、DINKs世帯がどれほど存在するのか、厚生労働省の公表する下記データを参照してみましょう。
【2025年世帯構造】
| 構造 | 世帯数(世帯) | 全世帯からみる割合 |
|---|---|---|
| 単独世帯 | 1,947万7千 | 35.4% |
| 夫婦のみの世帯 | 1,362万6千 | 24.7% |
| 夫婦と未婚の子のみの世帯 | 1,340万6千 | 24.3% |
DINKsは上記の「夫婦のみの世帯」に含まれていると考えられます。
また、国立社会保障・人口問題研究所の「第17回出生動向基本調査」(2025年6月実施。2026年10月時点の最新調査)では、独身者が結婚の利点として「自分の子どもや家族をもてる」を挙げる割合が、前回調査から低下しました。特に女性で大きく下がっています。(男性31.1%→27%,女性39.4%→31.6%)
さらに、既婚者が「経済的負担」を理由として、希望する子どもの数を持たないことも明らかになっています。このような背景から、DINKs的な暮らし方への関心は今後も続くと考えられます。
【参考】厚生労働省「2025(令和7)年 国民生活基礎調査の概況」2026年7月15日公表
【参考】国立社会保障・人口問題研究所 「第17回出生動向基本調査」2025年6月実施
子なし共働き夫婦(DINKs世帯)の年間世帯年収はどれくらい?
総務省統計局「家計調査(家計収支編)2025年(令和7年)平均結果」によると、二人以上の世帯のうち勤労者世帯の実収入(税込み)は、1世帯あたり月平均653,901円でした。12か月分に換算すると、年収は約785万円です。このうち世帯主の勤め先収入は月470,986円、配偶者の収入は月107,549円となっています。
実収入から税金や社会保険料を差し引いた可処分所得(手取り)は月532,408円(年換算で約639万円)です。
なお、この数字は専業主婦(夫)世帯なども含む勤労者世帯全体の平均で、共働き世帯に限った数値ではありません。共働きの世帯では、これより高くなるケースも多いでしょう。もちろん平均値ですので、ふたり合わせた年収が1,000万円を超える世帯もあれば、500万円を下回る世帯もあります。
総務省統計局「家計調査(家計収支編)2025年(令和7年)平均結果」2026年2月6日公表
子なし共働き夫婦(DINKs世帯)の気になる貯蓄とは
本章では、DINKs世帯の気になる貯蓄状況について解説していきます。
貯蓄額の中央値は約1,260万円(勤労者世帯は約1,015万円)
総務省の「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-」では、二人以上の世帯の貯蓄現在高の平均値は2,059万円(7年連続で増加し、比較可能な2002年以降で最多)、貯蓄保有世帯の中央値は1,264万円でした。(下記グラフ参照)
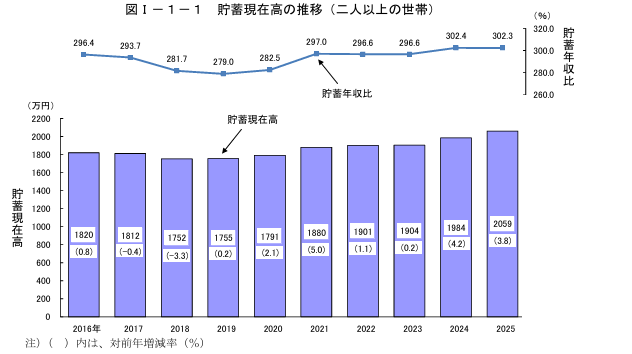
平均値が高く出るため「自分はこんなに貯蓄していない」と感じる方もいるかもしれません。実際、平均値を下回る世帯が全体の約3分の2(66.1%)を占めています。また、このデータには、住宅ローンなどを完済した高齢者世帯も含まれています。
現役世帯の目安としては、二人以上の勤労者世帯のデータが参考になります。こちらは、平均値が1,717万円、貯蓄保有世帯の中央値が1,015万円です。現況との比較には、自身が置かれている状況と近いデータを用いるようにしましょう。
総務省「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-」2026年5月19日公表
年代別で見る貯蓄額
次に、世帯主の年齢階級別の貯蓄額を見てみましょう(二人以上の世帯)。
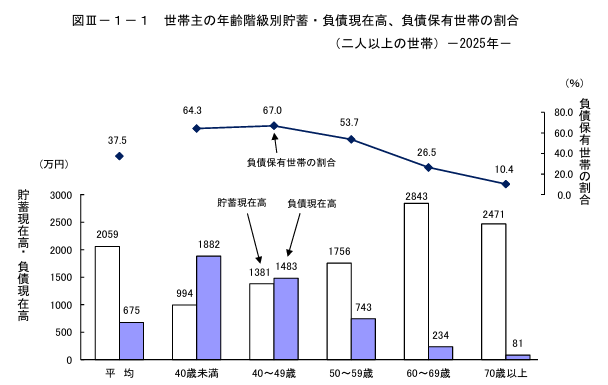
| 40歳未満 | 40~49歳 | 50~59歳 | 60~69歳 | 70歳以上 | |
|---|---|---|---|---|---|
| 2025年 貯蓄現残高 |
994万円 | 1,381万円 | 1,756万円 | 2,843万円 | 2,471万円 |
年齢とともに貯蓄額が増える傾向は変わりません。ただし、この数字は子どもの有無を問わない二人以上の世帯の平均です。DINKs世帯に限った統計ではない点にご注意ください。また、貯蓄は負債を差し引く前の金額です。世帯主が50歳未満の世帯では、住宅ローンなどの負債が貯蓄を上回っており(40歳未満の平均負債は1,882万円)、貯蓄額だけで家計の余裕を判断することはできません。
貯蓄の中身を見ると、2025年は通貨性預貯金(普通預金など)が710万円、有価証券が440万円でした。有価証券は前年から16.7%増え、3年連続で増加しています。
総務省「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-」2026年5月19日公表
黒字率の平均は手取り35%程度
毎月の所得のうち、どれだけを貯蓄や投資に回せるかによって、将来に大きな差が生まれます。
家計調査では、手取り(可処分所得)から消費支出を引いた「黒字」を公表しています。二人以上の勤労者世帯の黒字率は平均35.0%(月186,111円)でした。
【年齢別の黒字率】
| 世帯主の年齢 | 可処分所得(月) | 黒字(月) | 黒字率 |
|---|---|---|---|
| 平均 | 532,408円 | 186,111円 | 35.0% |
| 40歳未満 | 541,537円 | 240,321円 | 44.4% |
| 40~49歳 | 578,733円 | 225,111円 | 38.9% |
| 50~59歳 | 569,865円 | 194,925円 | 34.2% |
| 60歳以上 | 432,730円 | 96,820円 | 22.4% |
なお、黒字には、預貯金や保険、有価証券への積み立てのほか、住宅ローンの元本返済なども含まれます。実際の家族構成やライフスタイルで毎月の支出は大きく異なりますが、子の養育費や教育費が不要なDINKs世帯では、節約や工夫次第でさらに高い貯蓄率を目指せるでしょう。
総務省「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-」2026年5月19日公表
子なし共働き夫婦(DINKs世帯)が考えるべき老後資金とは
収入を比較的自由に使えるDINKs世帯ですが、老後に旅行や趣味を楽しむなど、ゆとりある生活を送るためには、現役世代からの計画性が求められます。
一般的に言われている老後に必要なお金
金融庁が発表した「老後二千万円問題」では、「夫婦二人世帯」における65歳時点での金融資産の保有状況は、平均して2,252万円と試算されています。 また、無職の高齢夫婦世帯が送る老後生活において、受給できる年金額を支出額が上回り、毎月平均-5.5万円の赤字が出ると予測されています。老後にこの赤字が30年続いた場合、保有資産から約2,000万円の取り崩しが必要であるとされているのです。
【参考】金融審議会 市場ワーキング・グループ報告書 「高齢社会における資産形成・管理」2019年6月3日公表
退職(65歳)まで働いた場合の貯蓄額
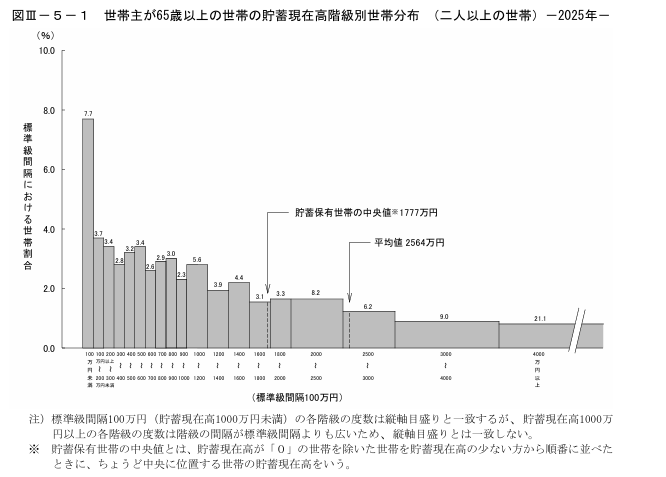
総務省「家計調査報告(貯蓄・負債編)-2025年平均結果-」によると、世帯主が65歳以上の世帯の貯蓄現在高は、平均値が2,564万円、貯蓄保有世帯の中央値が1,777万円でした。2,500万円以上の世帯は全体の36.3%(約3分の1)を占める一方、300万円未満の世帯も14.9%あります。
平均値は貯蓄の多い世帯が押し上げているため、中央値のほうが実感に近いといえます。また、世帯主が65歳以上の無職世帯の貯蓄は2,494万円と、前年から2.6%減り、6年ぶりの減少となりました。年金だけでは足りない分を、貯蓄の取り崩しで補っている世帯が多いと考えられます。
総務省「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-」2026年5月19日公表
子なし共働き夫婦(DINKs世帯)は浪費に注意
子にかけるお金が発生しないDINKs世帯は、収支バランスやマネープランの設計がないがしろになる可能性があります。例えば、就寝時間など子のライフスタイルを考慮する必要がなく、お金も自由に使えるので、子あり世帯と比較すると外食や外出・旅行など、出先での出費が多くなる可能性があります。 子なしで生活に余裕があっても、将来を見据えて浪費には注意しなくてはなりません。
子なし共働き夫婦(DINKs世帯)はどうやって貯蓄する?
では、DINKs世帯がこれから計画的な貯蓄をするためには、どのようにマネープランを立てていくべきなのでしょうか。
まずは家計収支を把握する
マネープランの計画で第一にやるべきは、家計全体の収入・支出を把握することです。 固定費を見直す以外にも、DINKs世帯は自炊をして外食を控えるなど、生活費の工夫がしやすい利点があります。 また、家計収支を把握することで生活水準が高すぎていないか、見直しができるでしょう。 夫婦が将来に向けてマネープランを共有し合い、同じ方向を向いて意識していくことが大切です。
毎月先取り貯金をする
次に、老後にいくら必要なのかを逆算して、毎月一定額を先取り貯金するようにします。例えば、今までは「今月は旅行に行くから貯金は少なめで」という状況があったかもしれませんが、今後は毎月の貯金額を優先して、余ったお金を旅行へ回すよう視点を変えましょう。まずは、手取りの20%を目安にスタートし、ゆくゆくは30%の貯蓄を目標にします(二人以上の勤労者世帯の黒字率は平均35.0%です)。
投資で効率的に増やす
3か月分程度の生活資金が貯まったら、投資による資産運用を念頭に入れていきましょう。
近年は金利のある時代に入りました。日本銀行は2026年9月の金融政策決定会合で、政策金利を1.25%程度に引き上げています。メガバンク3行の普通預金金利は2026年8月から年0.4%になり、ネット銀行の1年定期預金では年1.5%台の商品も登場しています(2026年10月時点)。一方、2026年8月の全国消費者物価指数は前年同月比で総合1.9%上昇しており、預貯金の利息だけでは、物価上昇に追いつきにくい状況が続いています。貯金に限定した偏った資産運用は、あまりおすすめできません。
もちろん、投資には元本割れのリスクがあり、期待できるリターンは商品によって大きく異なります。そのうえで、投資には控除などの税制や特例が適用されるケースがあり、資産を増やしながら節税対策をとることもできます。節税効果がある人気の投資法は、主に「iDeCo」「NISA」「不動産投資」の3つです。
- NISA:新NISA(2024年開始)は、年間360万円(つみたて投資枠120万円+成長投資枠240万円)まで投資でき、非課税保有限度額は1,800万円、非課税期間は無期限です。NISAは個人ごとの制度のため、夫婦それぞれが口座を持てば、夫婦合計で最大3,600万円の枠を活用できます。口座数は2025年12月末時点で約2,830万口座と、前年から10.4%増えました。
- iDeCo:私的年金を準備しながら、掛金が全額所得控除になります。2026年12月から、企業年金のない会社員の拠出限度額が月2.3万円から月6.2万円に引き上げられ、加入できる年齢も70歳未満に広がる予定です。夫婦ふたりで活用すれば、節税効果も2人分になります。
- 不動産投資:家賃収入や、所得の条件によっては所得税・住民税の負担が軽減される節税効果が期待できます。
上記の3つはいずれも、老後の資産形成を目標とする基盤固めに適した投資法でしょう。
【参考】日本銀行「金融市場調節方針の変更」2026年9月公表
【参考】金融庁「NISA口座の利用状況に関する調査結果の公表について」2026年7月公表
【参考】政府広報オンライン「iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説」2026年9月公表
子なし共働き夫婦(DINKs世帯)には実は不動産投資が向いている?!
先ほどの3つの投資法の中でも、不動産投資は借り入れを活用し、自己資金以上の規模の資産を運用できる点(レバレッジ効果)が魅力です。 子のいない環境を背景に収入が安定的で、時間の縛りが少ないDINKs世帯は、不動産投資に有利な側面が多いと考えられます。
収入が安定しており、自由に使えるお金が多い
本記事の中でも触れてきた通り、DINKs世帯の大きなメリットは、共働きで安定した収入柱が2つあり、かつ自由にお金を使えることです。
子ありの夫婦世帯は、乳幼児期で言えばミルクやおむつ、おもちゃ代や保育料がかかりますが、妻がフルタイムで働くことが難しく、労働(収入)が制限される場合があります。 また、出産を機に働き方を正社員からパートに変更するケースも多くみられ、年収が大きく減少することが考えられます。 安定した収入が強みであるDINKs世帯は、不動産投資で貯蓄からの手出しが必要となっても、日常生活への支障が少なく、適切に対応しやすい傾向にあるでしょう。
子どもの教育費や老後の負担が少ない
子あり世帯夫婦は、子が手を離れ始めた中学生以上は、教育費・食費などの心配があります。子が就職した50代の夫婦は、「ようやく教育資金の支出から解放された」という声を聞きますが、今度は自分の老後資金の貯蓄に追われるのです。 DINKs世帯には、このような問題とは無縁であり、不動産投資が向いていると言えるでしょう。 子に対する考慮が必要ないので、パートナー間との相談で不動産を自由に売却・譲渡が可能であることから、収益の柔軟性に長けた不動産投資が可能です。
まとめ
この記事では、子を持たない人生を選んだ夫婦「DINKs世帯」の老後費用や資産構築について、解説しました。 DINKs世帯において、現状は生活資金に余裕があっても、浪費癖のある夫婦は「老後に余裕のある生活」ができなくなる可能性があります。 記事内で用いた統計をもとに、「自分の貯蓄状況」や「毎月の収支バランス」を確認して、将来必要な資金がどれほど不足しているのか把握してみて下さい。
まだ、将来への資産形成について考えていないDINKs世帯は、早急に最初の一歩を踏み出しましょう。
この記事を書いた人
ベルテックスコラム事務局
不動産コンサルタント・税理士
不動産ソリューションの面白さや基礎、役に立つ情報や体験談などをフラットな目線で分かりやすくご紹介。宅建士・ファイナンシャルプランナー・税理士など有資格者の知見を生かしつつ、経験豊かなライターたちが不動産投資でおさえておきたいポイントをお届けします。
 カテゴリー
 人気のタグ
 人気記事
 関連情報

 公式アカウント
- TOP
- 会社員のための不動産投資マガジン
- 記事一覧
- 子なし共働き夫婦(DINKs世帯)は貯金だけでなく投資も視野に入れるべき おすすめの運用を紹介
2026.10.20
ベルテックスコラム事務局
子なし共働き夫婦(DINKs世帯)は貯金だけでなく投資も視野に入れるべき おすすめの運用を紹介
- 投資の種類・方法
- 資産形成
- 日本の現状
2025年の日本の出生数は過去最少となっており、結婚しても子を持たず、共働きを選択する若者が増えています。そんな中日本では現在、「異次元の少子化対策」と称して政府が子育て支援に関する様々な政策を議論しています。実際、子の有無によって生涯の支出額は大きく異なり、自身やパートナーが豊かな生活を送るためには、子を持たないことは1つの選択肢となるでしょう。
本記事では、現在増加している子なし共働き夫婦(DINKs世帯)にフォーカスをあて、様々な調査結果をもとにDINKs世帯が考えるべき老後費用、資産形成について解説していきます。
国内の子なし夫婦(DINKs世帯)の割合とは
まずは、本題に入る前の前提として、DINKs世帯の定義と割合を明確にしておきましょう。
DINKsとは
DINKsとは、「Double Income(=共働き) No Kids(子を持たない)」の略で、子を持たない共働き夫婦のことを指します。
しかし、何らかの事情により「望んでいるのに子に恵まれない夫婦」はDINKs世帯には含まれず、本人たちの意思で「子は持たず、生涯二人で歩むことを選択した夫婦」に限ります。
DINKsの割合
現在の日本で、DINKs世帯がどれほど存在するのか、厚生労働省の公表する下記データを参照してみましょう。
【2025年世帯構造】
| 構造 | 世帯数(世帯) | 全世帯からみる割合 |
|---|---|---|
| 単独世帯 | 1,947万7千 | 35.4% |
| 夫婦のみの世帯 | 1,362万6千 | 24.7% |
| 夫婦と未婚の子のみの世帯 | 1,340万6千 | 24.3% |
DINKsは上記の「夫婦のみの世帯」に含まれていると考えられます。
また、国立社会保障・人口問題研究所の「第17回出生動向基本調査」(2025年6月実施。2026年10月時点の最新調査)では、独身者が結婚の利点として「自分の子どもや家族をもてる」を挙げる割合が、前回調査から低下しました。特に女性で大きく下がっています。(男性31.1%→27%,女性39.4%→31.6%)
さらに、既婚者が「経済的負担」を理由として、希望する子どもの数を持たないことも明らかになっています。このような背景から、DINKs的な暮らし方への関心は今後も続くと考えられます。
【参考】厚生労働省「2025(令和7)年 国民生活基礎調査の概況」2026年7月15日公表
【参考】国立社会保障・人口問題研究所 「第17回出生動向基本調査」2025年6月実施
子なし共働き夫婦(DINKs世帯)の年間世帯年収はどれくらい?
総務省統計局「家計調査(家計収支編)2025年(令和7年)平均結果」によると、二人以上の世帯のうち勤労者世帯の実収入(税込み)は、1世帯あたり月平均653,901円でした。12か月分に換算すると、年収は約785万円です。このうち世帯主の勤め先収入は月470,986円、配偶者の収入は月107,549円となっています。
実収入から税金や社会保険料を差し引いた可処分所得(手取り)は月532,408円(年換算で約639万円)です。
なお、この数字は専業主婦(夫)世帯なども含む勤労者世帯全体の平均で、共働き世帯に限った数値ではありません。共働きの世帯では、これより高くなるケースも多いでしょう。もちろん平均値ですので、ふたり合わせた年収が1,000万円を超える世帯もあれば、500万円を下回る世帯もあります。
総務省統計局「家計調査(家計収支編)2025年(令和7年)平均結果」2026年2月6日公表
子なし共働き夫婦(DINKs世帯)の気になる貯蓄とは
本章では、DINKs世帯の気になる貯蓄状況について解説していきます。
貯蓄額の中央値は約1,260万円(勤労者世帯は約1,015万円)
総務省の「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-」では、二人以上の世帯の貯蓄現在高の平均値は2,059万円(7年連続で増加し、比較可能な2002年以降で最多)、貯蓄保有世帯の中央値は1,264万円でした。(下記グラフ参照)
平均値が高く出るため「自分はこんなに貯蓄していない」と感じる方もいるかもしれません。実際、平均値を下回る世帯が全体の約3分の2(66.1%)を占めています。また、このデータには、住宅ローンなどを完済した高齢者世帯も含まれています。
現役世帯の目安としては、二人以上の勤労者世帯のデータが参考になります。こちらは、平均値が1,717万円、貯蓄保有世帯の中央値が1,015万円です。現況との比較には、自身が置かれている状況と近いデータを用いるようにしましょう。
総務省「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-」2026年5月19日公表
年代別で見る貯蓄額
次に、世帯主の年齢階級別の貯蓄額を見てみましょう(二人以上の世帯)。
| 40歳未満 | 40~49歳 | 50~59歳 | 60~69歳 | 70歳以上 | |
|---|---|---|---|---|---|
| 2025年 貯蓄現残高 |
994万円 | 1,381万円 | 1,756万円 | 2,843万円 | 2,471万円 |
年齢とともに貯蓄額が増える傾向は変わりません。ただし、この数字は子どもの有無を問わない二人以上の世帯の平均です。DINKs世帯に限った統計ではない点にご注意ください。また、貯蓄は負債を差し引く前の金額です。世帯主が50歳未満の世帯では、住宅ローンなどの負債が貯蓄を上回っており(40歳未満の平均負債は1,882万円)、貯蓄額だけで家計の余裕を判断することはできません。
貯蓄の中身を見ると、2025年は通貨性預貯金(普通預金など)が710万円、有価証券が440万円でした。有価証券は前年から16.7%増え、3年連続で増加しています。
総務省「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-」2026年5月19日公表
黒字率の平均は手取り35%程度
毎月の所得のうち、どれだけを貯蓄や投資に回せるかによって、将来に大きな差が生まれます。
家計調査では、手取り(可処分所得)から消費支出を引いた「黒字」を公表しています。二人以上の勤労者世帯の黒字率は平均35.0%(月186,111円)でした。
【年齢別の黒字率】
| 世帯主の年齢 | 可処分所得(月) | 黒字(月) | 黒字率 |
|---|---|---|---|
| 平均 | 532,408円 | 186,111円 | 35.0% |
| 40歳未満 | 541,537円 | 240,321円 | 44.4% |
| 40~49歳 | 578,733円 | 225,111円 | 38.9% |
| 50~59歳 | 569,865円 | 194,925円 | 34.2% |
| 60歳以上 | 432,730円 | 96,820円 | 22.4% |
なお、黒字には、預貯金や保険、有価証券への積み立てのほか、住宅ローンの元本返済なども含まれます。実際の家族構成やライフスタイルで毎月の支出は大きく異なりますが、子の養育費や教育費が不要なDINKs世帯では、節約や工夫次第でさらに高い貯蓄率を目指せるでしょう。
総務省「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-」2026年5月19日公表
子なし共働き夫婦(DINKs世帯)が考えるべき老後資金とは
収入を比較的自由に使えるDINKs世帯ですが、老後に旅行や趣味を楽しむなど、ゆとりある生活を送るためには、現役世代からの計画性が求められます。
一般的に言われている老後に必要なお金
金融庁が発表した「老後二千万円問題」では、「夫婦二人世帯」における65歳時点での金融資産の保有状況は、平均して2,252万円と試算されています。 また、無職の高齢夫婦世帯が送る老後生活において、受給できる年金額を支出額が上回り、毎月平均-5.5万円の赤字が出ると予測されています。老後にこの赤字が30年続いた場合、保有資産から約2,000万円の取り崩しが必要であるとされているのです。
【参考】金融審議会 市場ワーキング・グループ報告書 「高齢社会における資産形成・管理」2019年6月3日公表
退職(65歳)まで働いた場合の貯蓄額
総務省「家計調査報告(貯蓄・負債編)-2025年平均結果-」によると、世帯主が65歳以上の世帯の貯蓄現在高は、平均値が2,564万円、貯蓄保有世帯の中央値が1,777万円でした。2,500万円以上の世帯は全体の36.3%(約3分の1)を占める一方、300万円未満の世帯も14.9%あります。
平均値は貯蓄の多い世帯が押し上げているため、中央値のほうが実感に近いといえます。また、世帯主が65歳以上の無職世帯の貯蓄は2,494万円と、前年から2.6%減り、6年ぶりの減少となりました。年金だけでは足りない分を、貯蓄の取り崩しで補っている世帯が多いと考えられます。
総務省「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-」2026年5月19日公表
子なし共働き夫婦(DINKs世帯)は浪費に注意
子にかけるお金が発生しないDINKs世帯は、収支バランスやマネープランの設計がないがしろになる可能性があります。例えば、就寝時間など子のライフスタイルを考慮する必要がなく、お金も自由に使えるので、子あり世帯と比較すると外食や外出・旅行など、出先での出費が多くなる可能性があります。 子なしで生活に余裕があっても、将来を見据えて浪費には注意しなくてはなりません。
子なし共働き夫婦(DINKs世帯)はどうやって貯蓄する?
では、DINKs世帯がこれから計画的な貯蓄をするためには、どのようにマネープランを立てていくべきなのでしょうか。
まずは家計収支を把握する
マネープランの計画で第一にやるべきは、家計全体の収入・支出を把握することです。 固定費を見直す以外にも、DINKs世帯は自炊をして外食を控えるなど、生活費の工夫がしやすい利点があります。 また、家計収支を把握することで生活水準が高すぎていないか、見直しができるでしょう。 夫婦が将来に向けてマネープランを共有し合い、同じ方向を向いて意識していくことが大切です。
毎月先取り貯金をする
次に、老後にいくら必要なのかを逆算して、毎月一定額を先取り貯金するようにします。例えば、今までは「今月は旅行に行くから貯金は少なめで」という状況があったかもしれませんが、今後は毎月の貯金額を優先して、余ったお金を旅行へ回すよう視点を変えましょう。まずは、手取りの20%を目安にスタートし、ゆくゆくは30%の貯蓄を目標にします(二人以上の勤労者世帯の黒字率は平均35.0%です)。
投資で効率的に増やす
3か月分程度の生活資金が貯まったら、投資による資産運用を念頭に入れていきましょう。
近年は金利のある時代に入りました。日本銀行は2026年9月の金融政策決定会合で、政策金利を1.25%程度に引き上げています。メガバンク3行の普通預金金利は2026年8月から年0.4%になり、ネット銀行の1年定期預金では年1.5%台の商品も登場しています(2026年10月時点)。一方、2026年8月の全国消費者物価指数は前年同月比で総合1.9%上昇しており、預貯金の利息だけでは、物価上昇に追いつきにくい状況が続いています。貯金に限定した偏った資産運用は、あまりおすすめできません。
もちろん、投資には元本割れのリスクがあり、期待できるリターンは商品によって大きく異なります。そのうえで、投資には控除などの税制や特例が適用されるケースがあり、資産を増やしながら節税対策をとることもできます。節税効果がある人気の投資法は、主に「iDeCo」「NISA」「不動産投資」の3つです。
- NISA:新NISA(2024年開始)は、年間360万円(つみたて投資枠120万円+成長投資枠240万円)まで投資でき、非課税保有限度額は1,800万円、非課税期間は無期限です。NISAは個人ごとの制度のため、夫婦それぞれが口座を持てば、夫婦合計で最大3,600万円の枠を活用できます。口座数は2025年12月末時点で約2,830万口座と、前年から10.4%増えました。
- iDeCo:私的年金を準備しながら、掛金が全額所得控除になります。2026年12月から、企業年金のない会社員の拠出限度額が月2.3万円から月6.2万円に引き上げられ、加入できる年齢も70歳未満に広がる予定です。夫婦ふたりで活用すれば、節税効果も2人分になります。
- 不動産投資:家賃収入や、所得の条件によっては所得税・住民税の負担が軽減される節税効果が期待できます。
上記の3つはいずれも、老後の資産形成を目標とする基盤固めに適した投資法でしょう。
【参考】日本銀行「金融市場調節方針の変更」2026年9月公表
【参考】金融庁「NISA口座の利用状況に関する調査結果の公表について」2026年7月公表
【参考】政府広報オンライン「iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説」2026年9月公表
子なし共働き夫婦(DINKs世帯)には実は不動産投資が向いている?!
先ほどの3つの投資法の中でも、不動産投資は借り入れを活用し、自己資金以上の規模の資産を運用できる点(レバレッジ効果)が魅力です。 子のいない環境を背景に収入が安定的で、時間の縛りが少ないDINKs世帯は、不動産投資に有利な側面が多いと考えられます。
収入が安定しており、自由に使えるお金が多い
本記事の中でも触れてきた通り、DINKs世帯の大きなメリットは、共働きで安定した収入柱が2つあり、かつ自由にお金を使えることです。
子ありの夫婦世帯は、乳幼児期で言えばミルクやおむつ、おもちゃ代や保育料がかかりますが、妻がフルタイムで働くことが難しく、労働(収入)が制限される場合があります。 また、出産を機に働き方を正社員からパートに変更するケースも多くみられ、年収が大きく減少することが考えられます。 安定した収入が強みであるDINKs世帯は、不動産投資で貯蓄からの手出しが必要となっても、日常生活への支障が少なく、適切に対応しやすい傾向にあるでしょう。
子どもの教育費や老後の負担が少ない
子あり世帯夫婦は、子が手を離れ始めた中学生以上は、教育費・食費などの心配があります。子が就職した50代の夫婦は、「ようやく教育資金の支出から解放された」という声を聞きますが、今度は自分の老後資金の貯蓄に追われるのです。 DINKs世帯には、このような問題とは無縁であり、不動産投資が向いていると言えるでしょう。 子に対する考慮が必要ないので、パートナー間との相談で不動産を自由に売却・譲渡が可能であることから、収益の柔軟性に長けた不動産投資が可能です。
まとめ
この記事では、子を持たない人生を選んだ夫婦「DINKs世帯」の老後費用や資産構築について、解説しました。 DINKs世帯において、現状は生活資金に余裕があっても、浪費癖のある夫婦は「老後に余裕のある生活」ができなくなる可能性があります。 記事内で用いた統計をもとに、「自分の貯蓄状況」や「毎月の収支バランス」を確認して、将来必要な資金がどれほど不足しているのか把握してみて下さい。
まだ、将来への資産形成について考えていないDINKs世帯は、早急に最初の一歩を踏み出しましょう。
この記事を書いた人
ベルテックスコラム事務局
不動産コンサルタント・税理士
不動産ソリューションの面白さや基礎、役に立つ情報や体験談などをフラットな目線で分かりやすくご紹介。宅建士・ファイナンシャルプランナー・税理士など有資格者の知見を生かしつつ、経験豊かなライターたちが不動産投資でおさえておきたいポイントをお届けします。